الخليج يلاحق الصين في آسيا الوسطى: هل يصبح المال الخليجي قطباً ثالثاً بين بكين وموسكو؟
خاص «شؤون آسيوية» — إعداد: وحدة الرصد والتحليل
في العاشر من تشرين الثاني/نوفمبر 2026، أصدر «بنك التنمية الأوراسي» (EDB) موجزه التحليلي الخامس تحت عنوان «التعاون التجاري والاستثماري بين آسيا الوسطى ودول مجلس التعاون الخليجي»، فكشف رقماً يعيد رسم خريطة النفوذ الاقتصادي في قلب القارة: بلغ رصيد الاستثمارات الخليجية المتراكمة في جمهوريات آسيا الوسطى الخمس نحو 31.1 مليار دولار بحلول منتصف 2026، بعدما لم يكن يتجاوز 9.1 مليارات دولار عام 2020 — أي قفزة بمقدار 3.4 أضعاف في خمس سنوات. وبعد ثلاثة أيام فقط، في الثالث عشر من الشهر نفسه، خصّص صندوق النقد الدولي جانباً من عرضه لـ«الآفاق الاقتصادية الإقليمية» للقوقاز وآسيا الوسطى لهذا المحور بالذات، إذ دعا ممثله المقيم في أوزبكستان كوبا غفينيتادزه دول المنطقة إلى «لوجستيات وحوكمة أفضل» لترسيخ روابطها مع الخليج. تزامُنٌ يطرح سؤالاً لم يكن مطروحاً قبل سنوات قليلة: هل بات المال الخليجي قطباً اقتصادياً ثالثاً في الفناء الخلفي التقليدي لموسكو وبكين؟
من الهامش إلى الصدارة: كيف تضاعف الحضور الخليجي
لم يكن الخليج حتى وقت قريب لاعباً يُذكر في آسيا الوسطى، إقليمٌ ظلّ لعقود موزّعاً بين الجاذبية الأمنية الروسية والثقل الاقتصادي الصيني. غير أنّ تراجع النفوذ الروسي بعد الحرب الأوكرانية عام 2022 دفع العواصم الخمس إلى تنويع شراكاتها، فوجدت في صناديق الثروة الخليجية ممولاً صبوراً يملك فائضاً نفطياً يبحث عن عوائد. وتوالت الصفقات الكبرى: اتفاقات أوزبكية–سعودية بنحو 13.1 مليار دولار في آب/أغسطس 2022، ومشاريع كازاخية–قطرية بقرابة 17.6 مليار دولار مطلع 2024 شملت أنابيب غاز ومعامل حبوب، في أرقام رأى فيها الباحث بروس بانيير (bne IntelliNews) ما «يضاهي المبالغ التي تعهّدت بها الصين ذات يوم» للمنطقة.
ثمّ جاءت القمة الأولى بين مجلس التعاون الخليجي ودول آسيا الوسطى (2023) لتؤطّر هذا الاندفاع سياسياً. ووفق موجز «بنك التنمية الأوراسي»، ارتفع رصيد الاستثمار الخليجي تواً من 9.1 مليارات دولار (2020) إلى 31.1 ملياراً (منتصف 2026)، بينما تضاعفت التجارة البينية نحو أربع مرات من مليار دولار (2020) إلى 3.9 مليارات (2025). لكنّ هذه الطفرة، على ضخامتها، لا تزال تنطلق من قاعدة متدنية: فحصّة الخليج من إجمالي تجارة آسيا الوسطى الخارجية لم ترتفع إلا من 0.7% إلى 1.7% فقط.
من يستثمر، وأين، وفي ماذا؟
الصورة التي يرسمها الموجز ليست صورة «خليج» واحد، بل إماراتٌ تقود وبفارق كبير. تستأثر دولة الإمارات وحدها بنحو 20.6 مليار دولار — أي 66% من إجمالي الاستثمار الخليجي — وبما يقارب 94% من حجم التبادل التجاري. تليها السعودية بنحو 6.5 مليارات دولار (نحو عشرين ضعف مستواها عام 2021، وأكثر من 95% منها عبر شركة «أكوا باور» في أوزبكستان)، ثمّ قطر بنحو 3.1 مليارات دولار يتركّز نحو 90% منها في كازاخستان. أمّا من حيث الوجهة، فتتصدّر تركمانستان بـ14.4 مليار دولار، تليها أوزبكستان بـ11.3 ملياراً (بزيادة تفوق 25 ضعفاً عن 400 مليون دولار فقط عام 2020)، فكازاخستان بـ5.3 مليارات.
الأهمّ من الحجم هو طبيعة المال: فقد تحوّل الاستثمار الخليجي من ريع المواد الأولية إلى بناء البنية التحتية للطاقة. قفزت حصّة توليد الكهرباء في المحفظة من 2% عام 2020 إلى 34% (10.5 مليارات دولار) في 2026، بينما تراجعت حصّة السلع الأولية من 82% إلى 49%. وخلف هذا التحوّل مشاريع ملموسة: محطة رياح بقدرة 500 ميغاواط في زرفشان ومحطة شمسية في شيراباد بأوزبكستان لشركة «مصدر» الإماراتية، ومحطة رياح بقدرة 1 غيغاواط في إقليم جامبيل الكازاخي بكلفة 1.4 مليار دولار بدأ تنفيذها في حزيران/يونيو 2026. ولا يقتصر الأمر على الطاقة: فقد شرعت «موانئ دبي العالمية» (DP World) في تشرين الأول/أكتوبر 2026 ببناء ميناء جافّ قرب طشقند بطاقة 150 ألف حاوية نمطية سنوياً، فيما استحوذت «باور إنترناشونال» القطرية على مشغّل اتصالات في كازاخستان بنحو 1.1 مليار دولار.
الخليج في مواجهة الصين: لحاقٌ في رأس المال، لا في الجاذبية
هنا يكمن جوهر التحوّل. فبالمقاييس نفسها التي يعتمدها «بنك التنمية الأوراسي»، كان رصيد الاستثمار الصيني المباشر المتراكم في آسيا الوسطى نحو 36 مليار دولار في 2025 (موجز سابق للبنك، أيار/مايو 2026). أي أنّ رصيد الخليج (31.1 ملياراً منتصف 2026) بات على مرمى حجرٍ من نظيره الصيني — وهو تطوّر كان يبدو بعيد المنال قبل خمس سنوات. غير أنّ هذا «اللحاق» ينحصر في خانة الاستثمار المباشر وحدها؛ أمّا في التجارة فالبَون شاسع: تجاوز التبادل التجاري بين الصين وآسيا الوسطى 100 مليار دولار في 2025 وفق وزارة الخارجية الصينية (كانون الثاني/يناير 2026)، أي نحو 26 ضعف حجم التجارة الخليجية البالغ 3.9 مليارات.
بعبارة أخرى، يقدّم الخليج ما لا تقدّمه بكين بسهولة — رأسمالاً سهمياً صبوراً في الطاقة المتجددة واللوجستيات تموّله صناديق سيادية تدير نحو خمسة تريليونات دولار — لكنّه لا يملك ما تملكه الصين: شبكة تجارية وصناعية وبرّية متكاملة تجعلها الشريك الأول والممرّ الأقصر نحو الأسواق. فالخليج شريك رأسمالٍ مركّز، لا شريك تجارةٍ شامل؛ ولذلك يبقى حضوره — رغم زخمه — إضافةً إلى الثقل الصيني لا بديلاً عنه.
الكابح البنيوي: الجغرافيا والحرب
يحمل موجز «بنك التنمية الأوراسي» تحذيره في طيّاته: فالعائق الأول أمام نموّ هذه الروابط هو ارتفاع كلفة النقل وغياب المنفذ البحري المباشر عن دول حبيسة اليابسة، يضاف إليه ضعف اللوجستيات والتخزين، وشحّ التمويل التجاري، وفجوات الاعتراف المتبادل بالمعايير. ولهذا يتوقّع البنك أن تتباطأ وتيرة نموّ التجارة في السنوات الخمس المقبلة رغم وجود طاقة كامنة إضافية تُقدّر بنحو 4.9 مليارات دولار بحلول 2030 — وهو التشخيص نفسه الذي شدّد عليه صندوق النقد الدولي حين جعل «اللوجستيات والحوكمة» شرطاً لأي تعميق.
ويضيف عامل 2026 طبقةً من الهشاشة. فالممرّ الإيراني يمثّل أقصر طريق تربط آسيا الوسطى الحبيسة بموانئ الخليج، وقد أدّت حرب إيران في 2026 وما رافقها من اضطراب في مضيق هرمز — الذي يمرّ عبره نحو خُمس نفط العالم وغازه المسال — إلى رفع كلفة العبور. وكان المحلّل جيمس دورسو قد حذّر (OilPrice، أيار/مايو 2026) من أنّ الإجهاد المالي الذي خلّفته الحرب على موازنات الخليج قد يدفع صناديقه إلى إعطاء الأولوية للتعافي الداخلي وتأجيل مشاريع آسيا الوسطى باعتبارها «غير جوهرية». بيد أنّ أرقام تشرين الثاني/نوفمبر — وهي تغطي النصف الأول من 2026 — تُظهر أنّ الطفرة لم تنكسر بعد؛ فالتهديد قائمٌ على المستوى البنيوي أكثر منه واقعاً محقّقاً حتى الآن.
السيناريوهات والدلالات
تتقاطع هذه العوامل في ثلاثة مسارات محتملة. في الأول، يترسّخ الخليج قطباً استثمارياً ثالثاً متخصصاً في الطاقة النظيفة والموانئ الجافة والبنية الرقمية، مستفيداً من اتفاقات تيسير تجاري جديدة مثل «اتفاق الشراكة الاقتصادية» بين الاتحاد الأوراسي والإمارات النافذ منذ السادس من تشرين الأول/أكتوبر 2026 (يلغي أو يخفّض الرسوم على أكثر من 85% من السلع). وفي الثاني، تبقى الطفرة أسيرة تركّزها المزدوج — دولة مانحة واحدة (الإمارات) وقطاع واحد تقريباً (الكهرباء) — فتظلّ عميقة في نقاط قليلة وضحلة فيما عداها. وفي الثالث، يفرض كابح النقل والكلفة سقفاً منخفضاً، فيتحوّل «اللحاق» الاستثماري إلى هضبةٍ لا تُترجَم إلى تجارةٍ أو تكاملٍ حقيقي.
الأرجح مزيجٌ من الثلاثة: خليجٌ صار بالفعل مصدر رأسمالٍ لا يمكن تجاهله في آسيا الوسطى، نِدّاً للصين في خانة الاستثمار المباشر، لكنه يظلّ خياراً تكميلياً ضمن استراتيجية تنويعٍ تنتهجها العواصم الخمس بين موسكو وبكين وأنقرة والغرب — لا بديلاً جاهزاً عن أيٍّ منها.
خلاصة
يسجّل عام 2026 لحظة مفصلية: للمرة الأولى يقترب رصيد الاستثمار الخليجي في آسيا الوسطى من نظيره الصيني، وتتحوّل علاقةٌ هامشية إلى محورٍ قائم بذاته على الخريطة الأوراسية. لكنّ الرقم اللافت (31.1 مليار دولار) يخفي وراءه تركّزاً شديداً وكابحاً جغرافياً لم يُحَلّ بعد. والسؤال الذي يطرحه موجز «بنك التنمية الأوراسي» وتحذير صندوق النقد معاً ليس ما إذا كان الخليج قد دخل آسيا الوسطى — فهذا بات محسوماً — بل ما إذا كان قادراً على تحويل جسر المال إلى شراكةٍ راسخة تتجاوز محطات الطاقة ونقاط التركّز: جسرٌ عابر، أم ممرٌّ في اتجاه واحد؟
المصادر
- The Astana Times — «EDB: Gulf Investment in Central Asia Triples to $31 Billion as Trade Nears $4 Billion» (11 تشرين الثاني/نوفمبر 2026): astanatimes.com
- UzDaily — «Gulf investment in Uzbekistan rises more than 25-fold» (استناداً إلى موجز EDB التحليلي رقم 5، 10 تشرين الثاني/نوفمبر 2026): uzdaily.uz
- Eurasianet — «Central Asia experiencing rapid growth in trade with Gulf» (16 تشرين الثاني/نوفمبر 2026): eurasianet.org
- Trend.az — صندوق النقد الدولي حول روابط القوقاز وآسيا الوسطى والخليج (13 تشرين الثاني/نوفمبر 2026): trend.az
- The Astana Times — «Chinese Investment in Eurasia Hits Record $66 Billion…» (رصيد الصين في آسيا الوسطى ~36 مليار دولار، استناداً إلى EDB، 19 أيار/مايو 2026): astanatimes.com
- CGTN — «MOFA: China-Central Asia trade tops $100 bn» (19 كانون الثاني/يناير 2026): cgtn.com
- bne IntelliNews — Bruce Pannier، «Gulf investment commitments to Central Asia rival sums once pledged by China» (19 نيسان/أبريل 2024): intellinews.com
- OilPrice — James Durso، «Iran War Threatens Gulf Investment Boom in Central Asia» (9 أيار/مايو 2026): oilprice.com
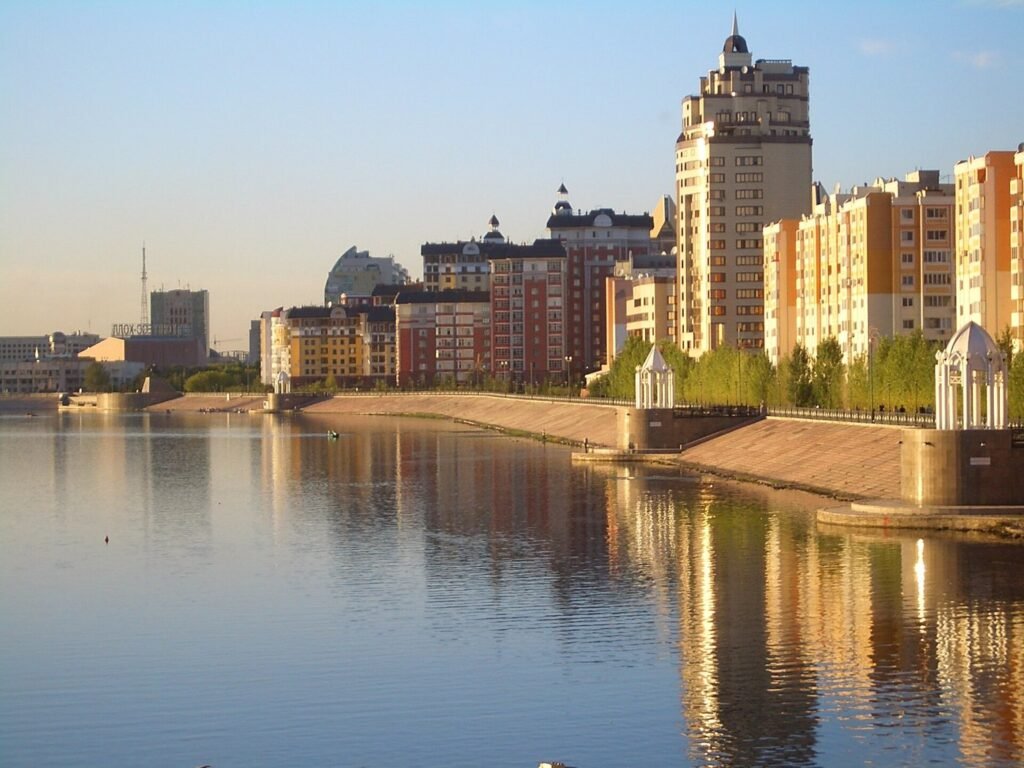
الصورة: واجهة نهر إيشيم في العاصمة الكازاخية أستانا — Vmenkov، CC BY-SA 3.0 عبر ويكيميديا كومنز.